국민연금,
나는 매달 얼마 받을까?
출생연도·가입 기간·평균 소득만 넣으면 예상 월 연금액을 공단 공식 산식으로 계산합니다.
일찍 받을지(조기), 늦춰 받을지(연기) 11가지 시기를 한 번에 비교하고, 몇 살부터 이득인지 손익분기 나이까지 보여드립니다.
언제부터 언제까지, 얼마를 벌며 냈나요?
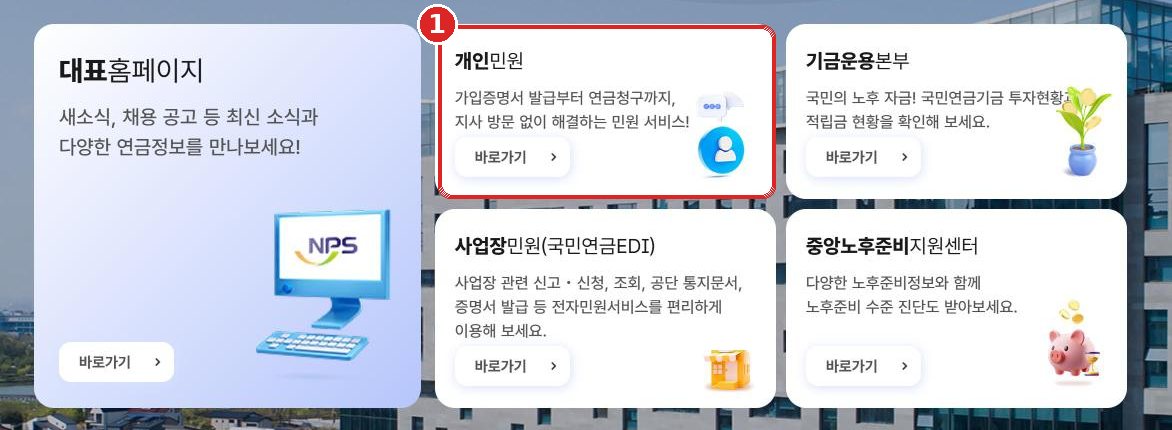
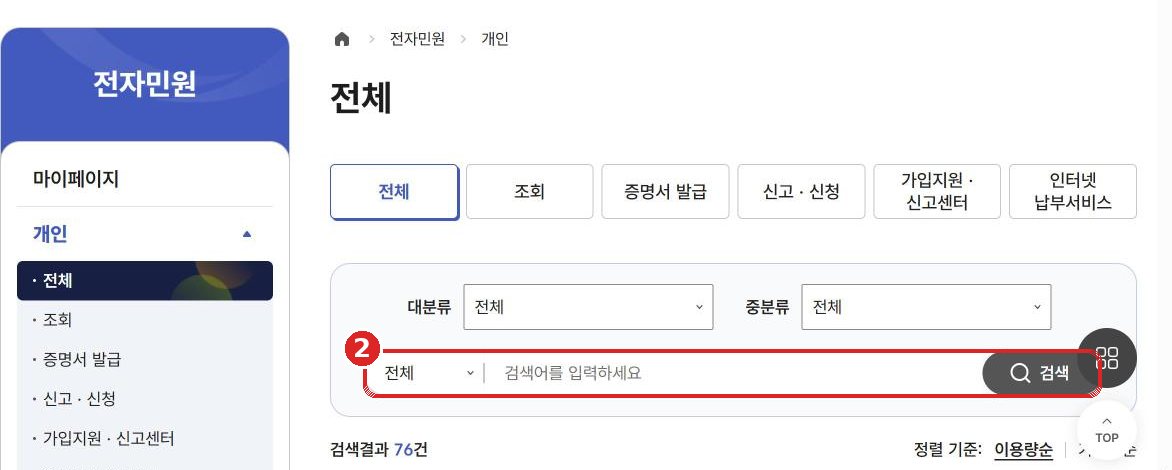
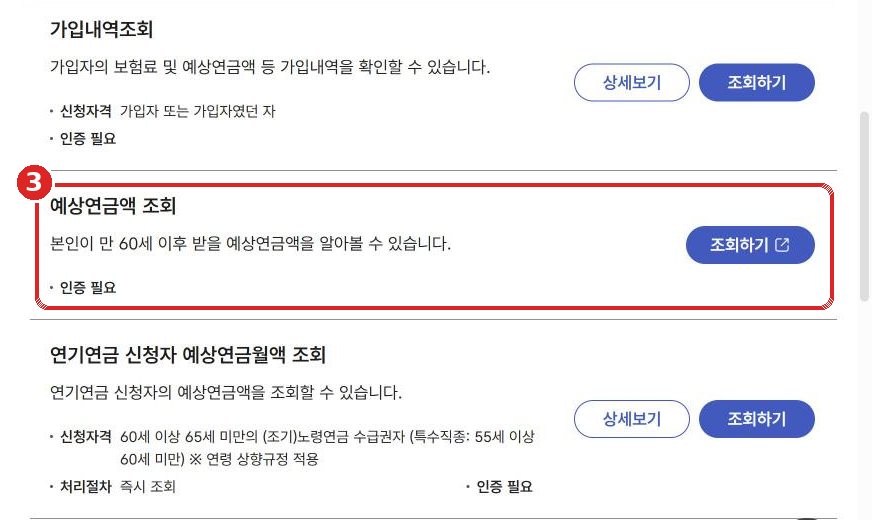
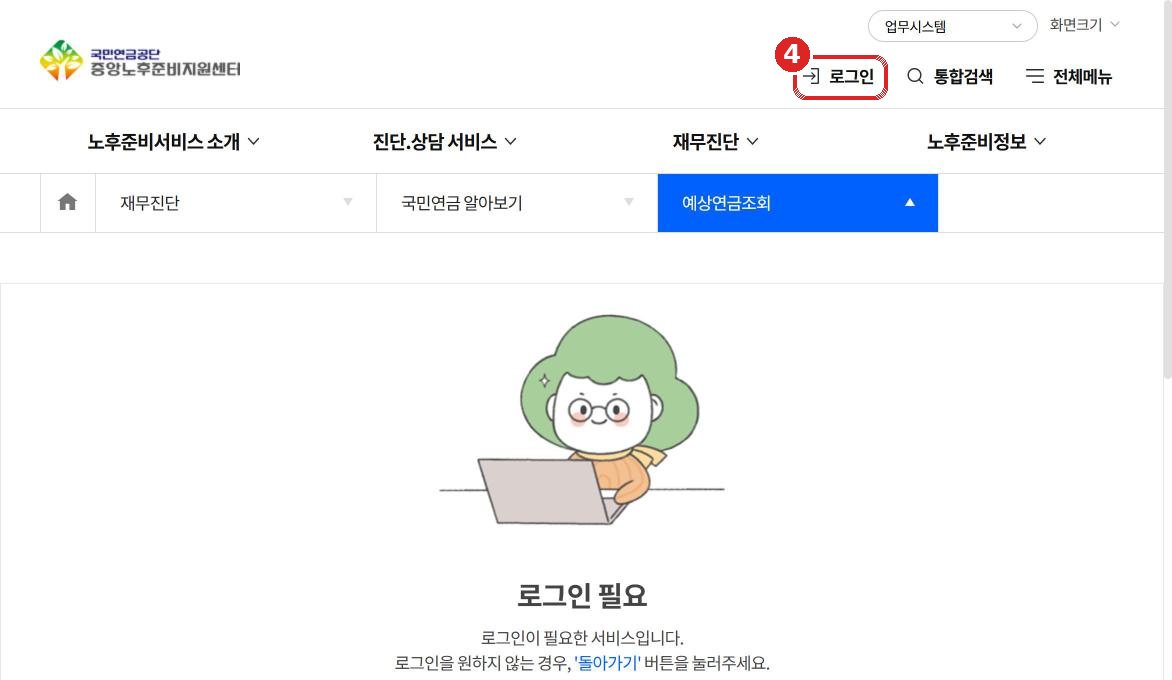
대략만 알아도 감을 잡을 수 있어요. 공단에서 조회한 내 예상 월액이 있으면 아래 '공단 조회 금액에 맞추기'로 평균 소득을 맞춘 뒤 '만약에'를 돌려 보세요. 공단 조회 방법 보기 ↓
공단 조회 금액에 맞추기 (평균 소득 역산)
언제부터 받을까요?
정상 수급 나이보다 최대 5년 일찍(1년에 6%씩 평생 감액) 또는 최대 5년 늦게(1년에 7.2%씩 평생 증액) 받을 수 있습니다. 눌러서 바꿔 보세요.
공단 산식에 그대로 넣으면
기본연금액 = 비례상수 × (A값 + B값) × (가입월수 ÷ 240) ÷ 12 (1998년 이전 가입분은 A값 + 0.75 × B값). 가입 시기마다 비례상수(소득대체율)가 달라 가입월수로 가중평균합니다.
가입 시기별 비례상수 보기
| 가입 기간 | 비례상수 | 소득대체율(40년 기준) | 가입월수 |
|---|
언제 받기 시작하느냐에 따라 평생 받는 돈이 달라집니다
-
| 받는 시기 | 시작 나이 | 조정률 | 월 연금 (오늘 돈 가치) | 누적 수령액 | 정상 대비 손익분기 |
|---|
나이별 누적 수령액 — 선이 만나는 곳이 손익분기 나이
-
나이별 누적 수령액 표 보기
못 낸 기간, 지금 채워 넣으면 이득일까?
실직·사업중단(납부예외), 경력단절 전업주부(무소득 배우자 적용제외), 군복무 기간은 추납으로 나중에 채울 수 있습니다. 최대 119개월까지, 지금 보험료로 내고 그만큼 가입기간을 인정받습니다.
국민연금이 생활비의 몇 %를 채울까?
국민연금연구원 「국민노후보장패널 10차 부가조사」의 부부 기준 적정 노후생활비는 월 298만 1천원(개인 197만 6천원)입니다. 내 생활비로 바꿔 넣어 보세요.
공단 조회는 '지금 내 실제 금액', 이 계산기는 '만약에'
둘은 경쟁 관계가 아닙니다. 공단에서 실제 예상액을 먼저 확인하고, 그 금액에 맞춘 뒤 여기서 조건을 바꿔 보는 게 가장 정확한 사용법입니다.
| 구분 | 국민연금공단 '예상연금액 조회' | 이 계산기 |
|---|---|---|
| 쓰는 자료 | 내 실제 가입 이력 — 연도별 소득을 재평가하고, 크레딧·추납까지 반영 | 평균 소득 하나로 근사 (공단 간편계산과 같은 산식) |
| 정확도 | 가장 정확 (지금까지 이력 기준) | 평균 소득을 공단 금액에 맞추면 그 기준으로 근사 |
| 로그인 | 필요 (공동·간편인증 등) | 필요 없음, 입력값은 이 브라우저에서만 계산 |
| 잘하는 것 | 내 이력 확인, 공식 예상액 | 가입 기간·소득·안 낸 기간을 바꿔 보기, 조기·연기 11가지 손익분기, 추납 손익, 생활비 연결 |
결과 공유하기
결과 요약을 몇 줄 글로 복사하거나, 입력값이 담긴 주소를 복사합니다. 배우자 연금도 따로 계산해 비교해 보세요.
이렇게 계산했습니다
- 월 연금 = 비례상수 × (A값 + B값) × (1 + 0.05 × 20년 초과 가입월수 ÷ 12) × 지급률 ÷ 12. 지급률은 가입 10년 50%에서 한 달마다 5/12%씩 올라 20년에 100%가 됩니다. 두 식을 합치면 가입기간 부분이 정확히 '가입월수 ÷ 240'이 됩니다(10년 0.5배 · 20년 1배 · 40년 2배).
- A값 = 2026년 적용 전체 가입자 평균소득월액 3,193,511원. B값 = 입력한 평균 월소득, 단 기준소득월액 하한 41만원·상한 659만원(2026년 7월~2027년 6월) 안으로 맞춥니다.
- 비례상수(소득대체율): 1988~1998년 가입분 2.4(70%) · 1999~2007년 1.8(60%) · 2008년 1.5(50%) · 2009~2025년 매년 0.015씩 감소(2025년 1.245, 41.5%) · 2026년 이후 1.29(43%). 2026년 연금개혁으로 올라간 43%는 2026년 이후 가입분에만 적용됩니다.
- 상한(국민연금법 제53조): 매달 받는 금액(부양가족연금 포함)은 '최종 5년 평균 소득'과 '전체 기간 평균 소득(B값)' 중 큰 금액을 넘을 수 없습니다. 평균 소득 하나만 넣는 계산기라 최종 5년 평균도 B값과 같다고 보고 B값을 상한으로 썼습니다. 법 조문 순서대로 조기·연기 조정과 부양가족연금을 더한 총액에 맨 마지막에 적용하므로, 상한에 걸리면 늦춰 받아도 월액이 늘지 않습니다. 연기 가산분까지 상한을 적용하는지는 공단 실무가 다를 수 있습니다(☎1355 확인). 소득이 낮고 가입기간이 길면 이 상한에 걸립니다.
- 조기·연기: 조기노령연금은 1년 앞당길 때마다 6%(월 0.5%), 연기연금은 1년 늦출 때마다 7.2%(월 0.6%)씩 기본연금액을 평생 조정합니다. 부양가족연금은 조정하지 않습니다. 공단 예상월액표처럼 10원 미만은 버립니다.
- 수급개시연령: 1952년 이전 60세 · 1953~56년생 61세 · 1957~60년생 62세 · 1961~64년생 63세 · 1965~68년생 64세 · 1969년생 이후 65세.
- 누적 수령액·손익분기: 연금은 매년 물가만큼 오르므로 '오늘 돈 가치'로는 월액이 평생 같다고 보고 더했습니다. 누적 수령액은 받기 시작한 해부터 계획 나이 해까지(그 나이 해 포함) 해마다 12개월분을 더했고, 손익분기 나이는 두 누적액이 같아지는 시점(만 나이, 소수점)입니다. 이자·할인은 반영하지 않았습니다.
- 추납 손익: 추납보험료 = 신청한 달 기준소득월액 × 납부기한 달 보험료율 × 개월(최대 119개월)입니다. 보험료율은 2026년 9.5%, 2027년 10%로 매년 0.5%p 올라 2032년 12.5%, 2033년 13%입니다. 이번 달에 신청해 일시납 납부기한(신청한 다음 달 말일)까지 낸다고 보고 그 달 요율을 썼습니다(12월 신청은 다음 해 요율, 12월 안에 바로 내면 그 해 요율). 임의가입자는 월 보험료 상한이 A값 × 보험료율입니다(국민연금공단 추납 안내). 추납 기간은 낸 해의 비례상수(2026년 1.29)와 그때 기준소득월액으로 가입기간·평균 소득에 더해 다시 계산하고, 늘어난 월 연금으로 낸 돈을 다 받는 데 걸리는 기간을 손익분기로 보았습니다. 분할납부 이자는 넣지 않았습니다.
- 공단 조회 금액에 맞추기: 입력한 가입 기간에서 '정상 수급 월액 = 공단 조회 금액'이 되도록 위 공식을 B값에 대해 거꾸로 풀었습니다.
- 검증: 2026년 1월 첫 가입 가정의 공단 '노령연금 예상월액표'(소득 620구간 × 가입 10~40년, 4,340칸)와 원 단위까지 모두 같게 나오는 것을 확인했습니다.
- 실제 가입 이력 — 연도마다 다른 소득을 재평가하는 대신 평균 소득 하나로 근사합니다(공단 간편계산과 같은 방식). 연도별 가입월수도 '각 해 12개월, 안 낸 기간은 고르게 뺌'으로 봅니다.
- 미래 A값 변화 — 실제 연금은 받기 직전 3년의 A값과 재평가율로 다시 계산되어 지금 결과와 달라질 수 있습니다.
- 크레딧·반납 — 출산·군복무·실업 크레딧, 반환일시금 반납으로 늘어나는 가입기간은 '가입 기간'에 직접 더해 넣으세요. 추납은 아래 '추납 손익'에서 따로 계산합니다.
- 소득이 있을 때 감액 — 연금을 받기 시작한 뒤 5년 동안 근로·사업소득이 A값보다 200만원 넘게 많으면 감액될 수 있습니다. 조기노령연금은 A값을 넘는 소득이 생기면 지급이 멈춥니다.
- 세금·건보료 — 세전 금액입니다. 2002년 이후 낸 보험료에서 나오는 연금은 연금소득세 대상이고, 공적연금은 건보료 피부양자 소득 기준에도 들어갑니다.
- 기초연금 연계 감액 — 국민연금을 많이 받으면 기초연금이 줄어들 수 있습니다.
출처: 국민연금공단 예상연금 간단계산 · 노령연금 예상월액표(2026년 7월 상·하한액 반영) — 산식·A값·상하한액·부양가족연금액 · 보건복지부 「연금개혁으로 국민연금이 이렇게 달라집니다」(복지로, 2025-03-24) — 소득대체율 43%·보험료율 단계 인상 · 국민연금공단 연금보험료의 추후납부(추납) — 추납 대상·최대 119개월·산정기준·분할납부 · 토스뱅크 「2026 국민연금, 연금개혁으로 무엇이 바뀌나요?」 — 추납 보험료율·소득대체율 납부 시점 적용 · 국민연금연구원 「국민노후보장패널 제10차 부가조사」 — 적정 노후생활비. 2026-10-13 확인.