똑재TV
CHILD GIFT CALCULATOR
자녀 증여 계산기
아이에게 언제, 얼마씩 주면
아이에게 언제, 얼마씩 주면
증여세 없이 줄 수 있을까?
미성년 2,000만원·성년 5,000만원(10년마다), 혼인·출산 1억원 공제와 10년 합산까지 반영해 증여세를 계산하고,
증여한 돈을 굴리면 아이가 몇 살에 얼마를 갖게 되는지, 같은 돈을 나중에 한 번에 줄 때와 증여세가 얼마나 다른지 보여 드립니다.
💡 자녀 계좌 투자가 더 궁금하신가요? 똑재TV에서 매주 풀어드립니다.
STEP 01
아이 나이와 굴릴 기간
증여한 돈은 아이 명의 계좌에서 굴린다고 봅니다. 수익률은 아이 계좌에서 낼 세금을 빼기 전(세전) 기준이에요.
세
세
%
부모 두 분은 한 사람으로 봐요
STEP 02
어떻게 주실 건가요?
공제 한도는 아이(받는 사람) 기준으로 10년 동안 합쳐서 미성년 2,000만원, 성년(만 19세부터) 5,000만원이에요. 부모와 조부모가 준 돈은 한도를 같이 써요.
지금 나이부터 10년마다 그 나이의 공제 한도만큼 줍니다(미성년 2,000만원, 성년 5,000만원). 10년은 날짜로 세니, 실제로는 지난 증여일에서 10년이 지난 다음에 주세요.
혼인·출산 공제도 쓸 건가요? 결혼 신고 전후 2년·아이 출생 2년 안 증여, 평생 1억원 별도
세
만원
RESULT
결과
아이 자산
-
준 돈 합계
-
낸 증여세 합계
-
나중에 한 번에 줬다면 증여세
-
증여 일정과 증여세 신고 기한: 증여받은 달 말일부터 3개월
| 나이 | 연도 | 준 돈 | 10년 합산 | 공제 | 과세표준 | 증여세 | 비고 |
|---|
나이별 아이 자산
미래 금액(명목) · 증여 원금과 굴려서 늘어난 몫
HOW TO FILE
증여 신고하는 법 (홈택스 현금 증여)
세금이 0원이어도 신고해 두면 나중에 아이가 그 돈과 불린 돈을 쓸 때 자금 출처 증빙이 돼요. 기한 안에 신고하면 낼 세금이 있을 때 3%를 덜 내요.
누가증여받은 아이(수증자)가 신고해요. 미성년이면 부모가 도와 아이 명의로 홈택스에 로그인해 신고합니다(나이에 따라 로그인 방법이 달라요).
언제증여받은 날이 속한 달의 말일부터 3개월 안. 예) 1월 15일에 줬다면 4월 30일까지.
준비물증여자(부모) 주민등록번호, 관계를 보여 주는 가족관계증명서, 이체 내역이나 통장 사본.
1. 홈택스 → 세금신고 → 증여세 신고 메뉴 이름은 2026-10-24 화면 기준
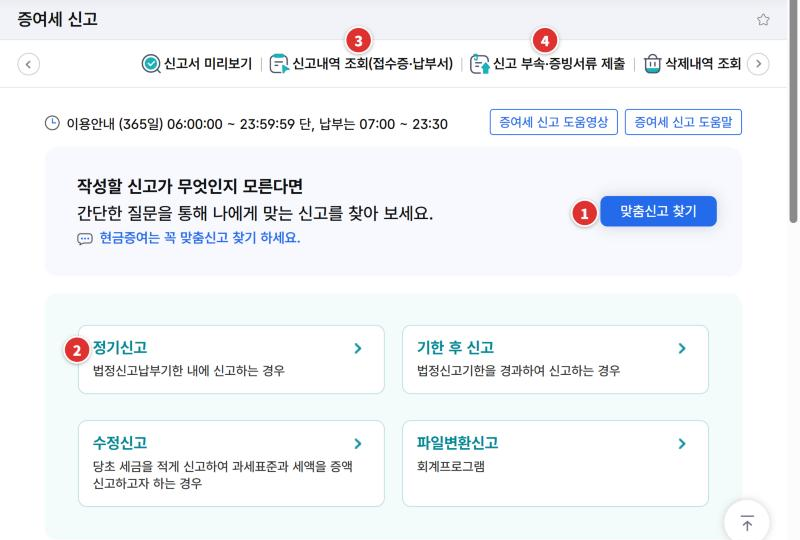
| ❶ | 맞춤신고 찾기 — 현금 증여는 이걸 누르세요(홈택스도 "현금증여는 꼭 맞춤신고 찾기"라고 안내해요). |
| ❷ | 정기신고 — 현금 외 재산이거나 신고서를 직접 작성할 때. |
| ❸ | 신고내역 조회(접수증·납부서) — 제출 뒤 접수증을 내려받아 보관하세요. |
| ❹ | 신고 부속·증빙서류 제출 — 가족관계증명서·이체 내역을 여기서 올려요. |
2. 맞춤신고 질문에 답하기
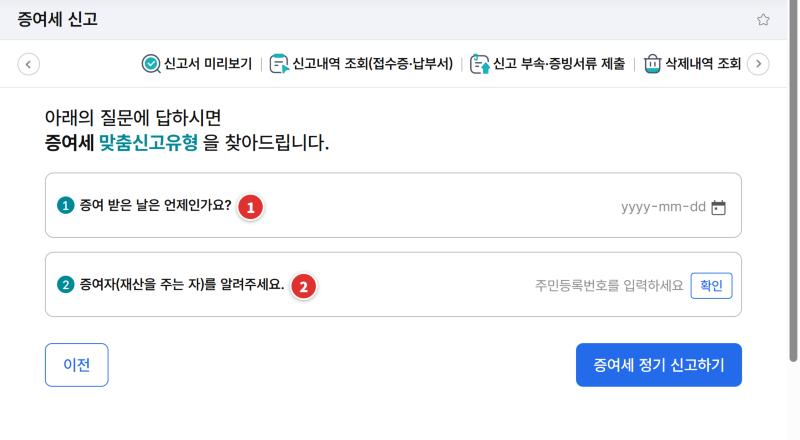
| ❶ | 증여 받은 날 — 돈을 아이 계좌로 이체한 날. |
| ❷ | 증여자 주민등록번호 입력 → 확인. 이어지는 질문(관계, 현금 증여 여부, 금액)에 답하면 현금 증여 신고서로 넘어가요. |
3. 금액 입력 → 제출 → 접수증 보관
- 받은 현금 금액을 넣으면 증여재산공제(미성년 2,000만원·성년 5,000만원)가 적용돼요. 10년 안에 같은 사람에게 받은 증여가 있으면 함께 넣어야 합산이 맞게 계산돼요(위 일정표의 '10년 합산' 칸 참고).
- 내용을 확인하고 제출한 뒤, 낼 세금이 있으면 납부 기한(신고 기한과 같음) 안에 내요.
- 신고내역 조회에서 접수증을 내려받고, 가족관계증명서·이체 내역은 '신고 부속·증빙서류 제출'로 올려 두세요.
캡처는 2026-10-24 홈택스 화면이고 개인정보는 가렸어요. 홈택스 메뉴와 화면은 바뀔 수 있으니, 막히면 화면의 '증여세 신고 도움말·도움영상'이나 국세상담센터(126)를 이용하세요.
KEY INSIGHT
-
HOW IT WORKS
계산 방법과 가정
이렇게 계산해요 (상속세 및 증여세법)
- 증여할 때마다 직전 10년 안에 같은 사람(부모는 두 분을 한 사람으로)에게 받은 돈을 합쳐(제47조②) 공제를 빼고 과세표준을 구합니다. 정확히 10년 전 같은 날짜의 증여도 합산에 넣어요(기간을 민법에 따라 거꾸로 세면 그날이 들어감 — 국세청 해석이 따로 확인되지 않아 세금이 더 나오는 쪽으로 봄). '10년마다 한도만큼' 계획은 10년이 지난 다음 날 준다고 봅니다.
- 공제: 직계존속에게 받으면 10년 합계 미성년 2,000만원·성년 5,000만원(제53조), 혼인·출산 때는 따로 평생 1억원(제53조의2).
- 세율 10~50% 누진(제26조·제56조), 과세표준 50만원 미만은 0원(제55조②), 손주가 받으면 30% 할증(제57조), 합산된 이전 증여에 붙은 세금은 빼고(제58조), 기한 안에 신고하면 3% 공제(제69조).
- 매달 적립은 한 해 동안 준 돈을 그해 증여 한 번으로 묶어 계산합니다(실제로는 매달이 각각 증여).
- 증여세는 아이가 받은 돈에서 낸다고 보고, 남은 돈을 연 수익률로 굴립니다(매달 적립은 매달 말에 넣음).
계산에 넣지 않은 것
- 아이 계좌에서 굴리는 동안 내는 배당·양도 세금, 수수료.
- 정기적으로 줄 돈을 미리 한 번에 신고하는 '정기금' 평가, 부동산 등 시가 평가가 필요한 재산.
- 상속이 생기면 그 전 10년(상속인)·5년(그 밖) 안의 증여를 상속재산에 더하는 규정(제13조).
- '나중에 한 번에 줬다면'은 같은 돈을 부모가 굴리다 그 나이에 한 번에 준다고 본 대략값입니다(부모 계좌의 세금은 빼지 않음).